

«تا اقامت دائم نگیری، هیچ بانکی بهت وام نمیده.» این جمله را احتمالاً شنیدهاید و شاید همین باعث شده سالها خرید خانه را عقب بیندازید.
واقعیت متفاوت است. خرید ملک در بریتانیا برای دارندگان انواع ویزا ممنوع نیست و بانکهای متعددی به متقاضیان با اقامت موقت وام میدهند. آنچه فرق میکند شرایط است، نه حق.
در این مقاله وام مسکن با ویزا در انگلستان را کامل بررسی میکنیم: بانکها دقیقاً به چه چیزی نگاه میکنند، پنج عاملی که پروندهتان را میسازد یا خراب میکند، فهرست کامل مدارک، تفاوت بروکر با بانک، و ترتیب درست اقدام.
فهرست مطالب
آیا با ویزای موقت میتوان وام مسکن گرفت؟
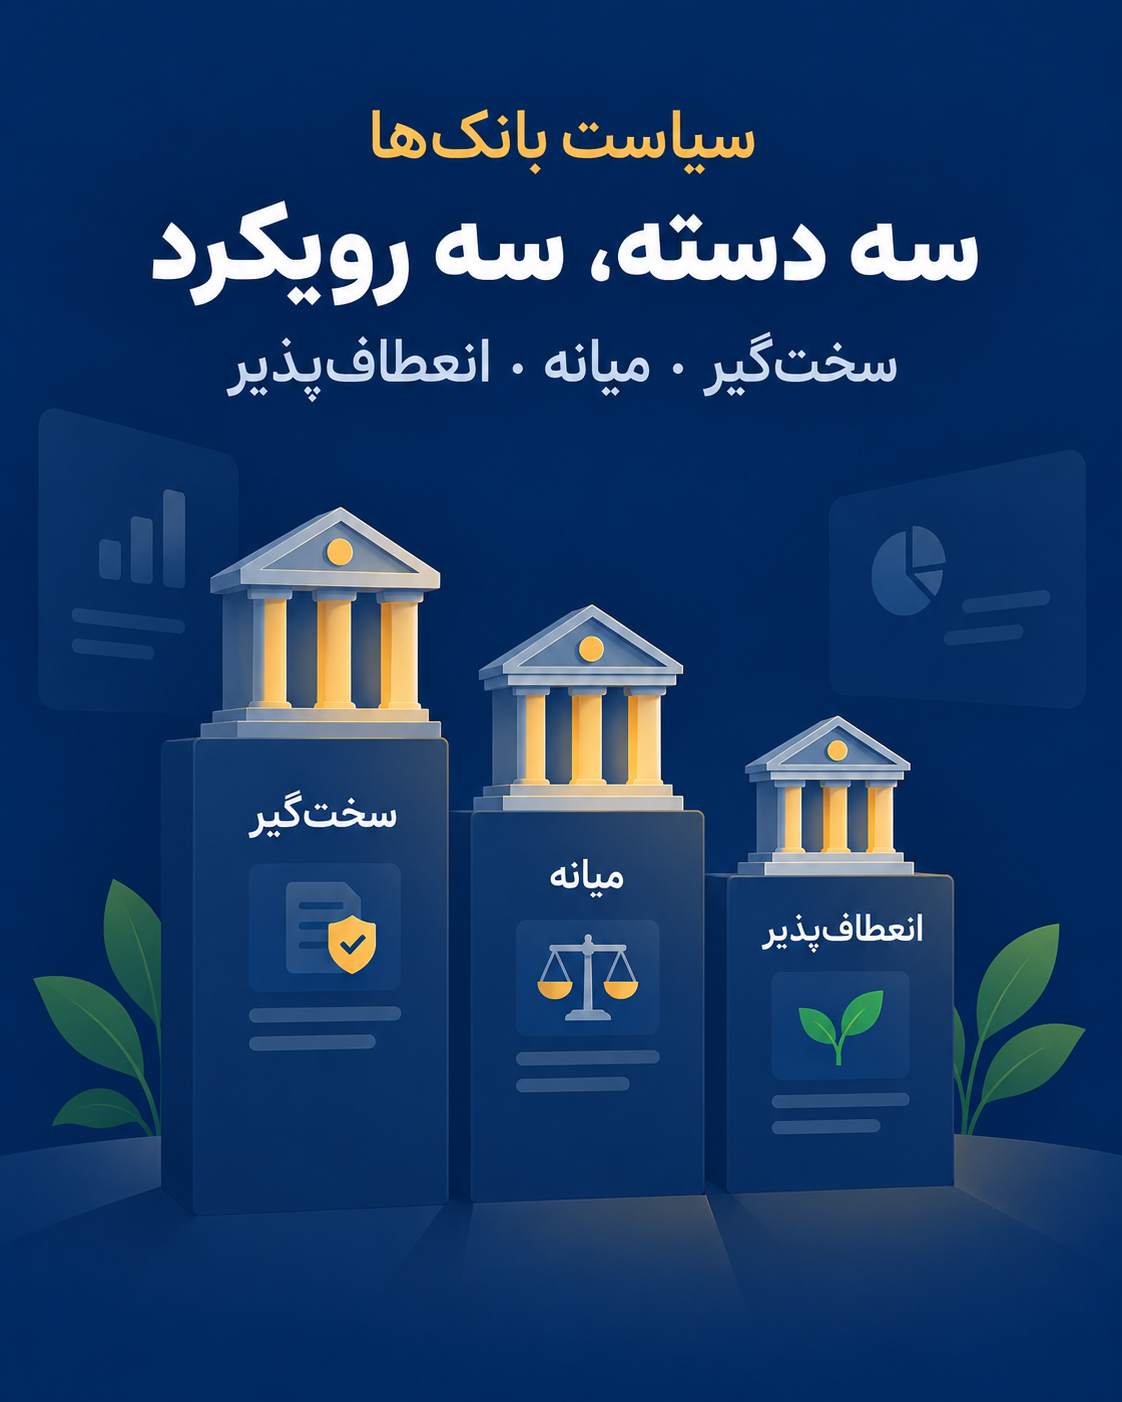
بله. هیچ قانونی در بریتانیا خرید ملک یا دریافت وام مسکن را برای دارندگان ویزای موقت ممنوع نکرده است. آنچه تصمیم میگیرد، سیاست داخلی هر بانک است و این سیاستها با هم تفاوت زیادی دارند.
بانکها را از این نظر میتوان در سه دستهٔ کلی دید:
دستهٔ بانک | رویکرد | معمولاً چه میخواهد |
|---|---|---|
سختگیر | فقط اقامت دائم یا تابعیت | وضعیت اقامتی بدون محدودیت زمانی |
میانه | ویزای موقت با شرط | حداقل مدت اقامت گذشته و اعتبار باقیماندهٔ مشخص روی ویزا |
انعطافپذیر | ویزای موقت بدون شرط مدت | پیشپرداخت بیشتر یا نرخ بالاتر در ازای ریسک |
نکتهٔ عملی این است که شما لازم نیست همهٔ بانکها را بگردید. یک بروکر مستقل معمولاً در یک جلسه مشخص میکند کدام دسته با پروندهٔ شما کار میکند.
مالکیت ملک و وضعیت مهاجرتی دو پروندهٔ جدا هستند
پیش از ادامه، این باور غلط را کنار بگذارید: خرید خانه در بریتانیا هیچ حق اقامت، ویزا یا مسیر مهاجرتی ایجاد نمیکند. مالکیت ملک روی وضعیت ویزای شما اثری ندارد. اما عکس آن درست است — وضعیت ویزای شما روی گزینههای وامتان اثر مستقیم دارد.
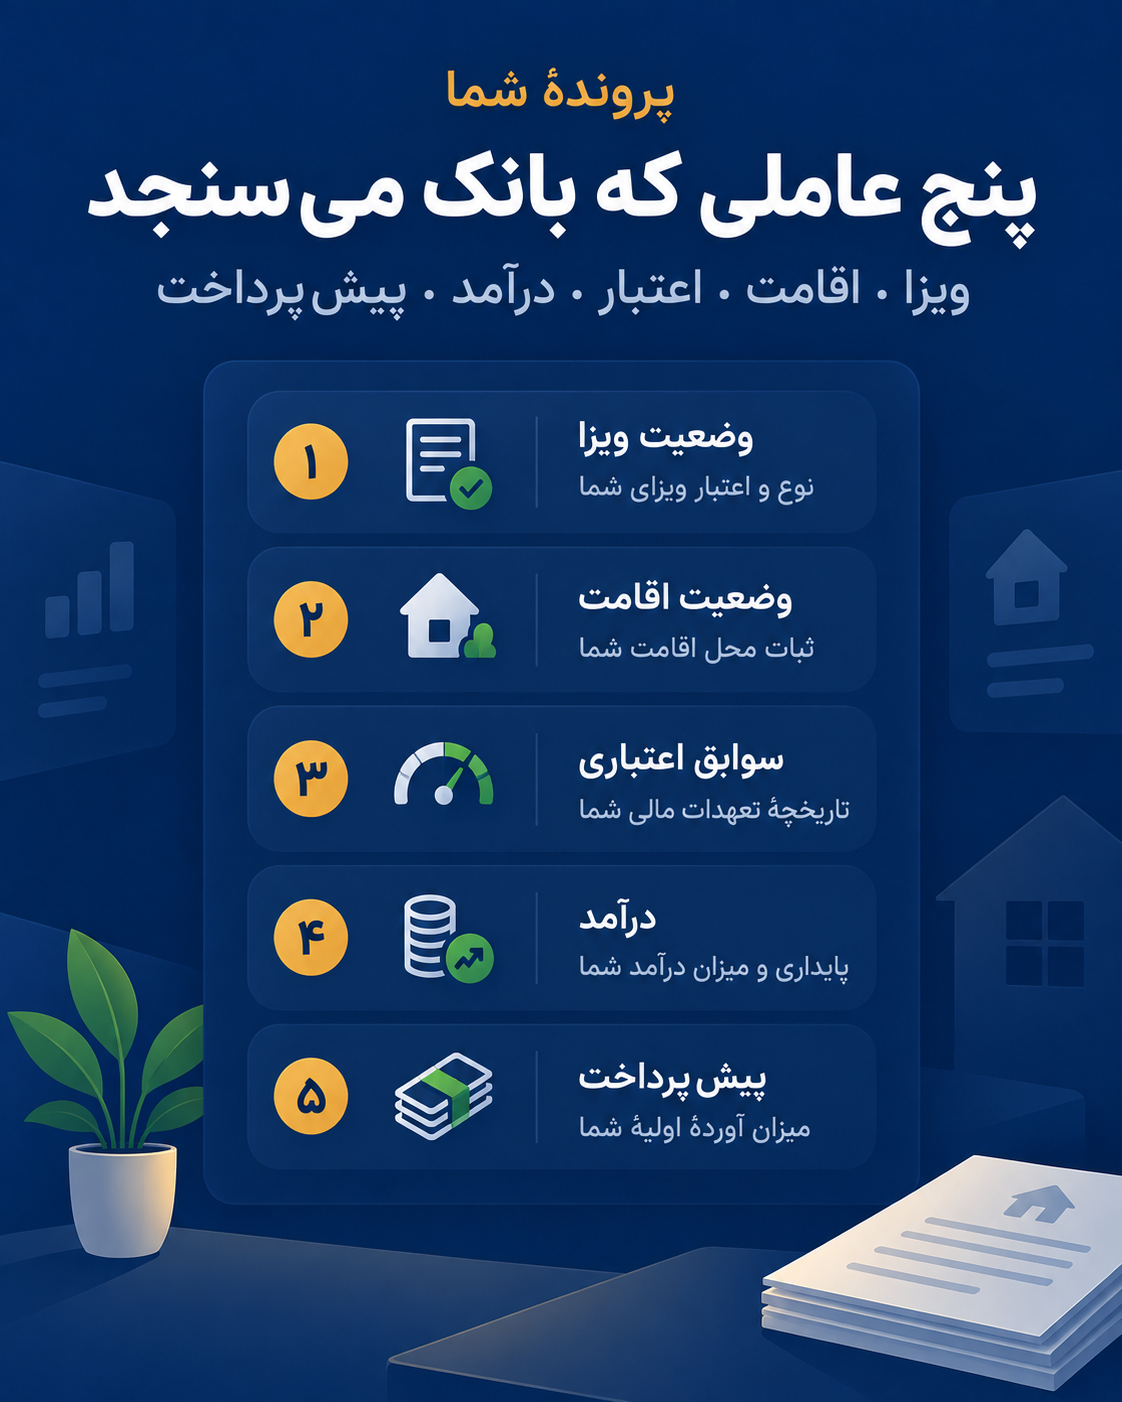
پنج عاملی که بانکها بررسی میکنند
پروندهٔ شما روی این پنج ستون سوار است. هرکدام را جداگانه میتوان تقویت کرد.
۱. مدت باقیماندهٔ اعتبار ویزا
بانک میخواهد بداند تا چه زمانی حق اقامت و کار دارید. هرچه اعتبار باقیمانده بیشتر باشد، گزینههای شما بیشتر میشود. اگر ویزای شما نزدیک به تمدید است، معمولاً بهتر است ابتدا تمدید را انجام دهید و بعد درخواست وام بدهید.
۲. مدت اقامت گذشته در بریتانیا
بسیاری از بانکها حداقل مدتی از سکونت پیوسته در بریتانیا را شرط میگذارند. دلیلش این است که سابقهٔ اعتباری و الگوی درآمدی شما در این مدت شکل میگیرد. کسی که تازه وارد شده، حتی با درآمد بالا، پروندهٔ نازکی دارد.
۳. سابقهٔ اعتباری و آدرس ثبتشده
این مهمترین عاملی است که کاملاً در کنترل خودتان است. ثبتنام در فهرست رأیدهندگان، آدرس ثابت، پرداخت بهموقع قبوض و استفادهٔ سنجیده از اعتبار، همگی امتیاز شما را بالا میبرند. برخلاف تصور رایج، بررسی گزارش اعتباری خودتان به امتیازتان آسیب نمیزند؛ آنچه اثر منفی میگذارد درخواستهای اعتبار متعدد و پشتسرهم است.
برای ساختن و بهبود این پرونده، راهنمای کردیت اسکور در انگلیس و راهنمای کردیت کارت در انگلستان نقطهٔ شروع خوبی هستند.
۴. نوع و ثبات درآمد
حقوق ثابت با قرارداد دائم سادهترین حالت است. اگر خوداشتغال هستید یا درآمد متغیر دارید، بانک معمولاً سابقهٔ چندسالهٔ حساب و اظهارنامهٔ مالیاتی میخواهد. اگر شرکت ثبتشده دارید، راهنمای مالیات و حسابداری در انگلیس و راهنمای ثبت شرکت در انگلیس کمک میکنند مستندات درستی آماده کنید.
۵. میزان پیشپرداخت
پیشپرداخت بیشتر ریسک بانک را کم میکند و در پروندههای با ویزای موقت، همین عامل معمولاً تعیینکننده است. بانکی که با پیشپرداخت پنج درصد به شما وام نمیدهد، ممکن است با پانزده یا بیست درصد بدهد.
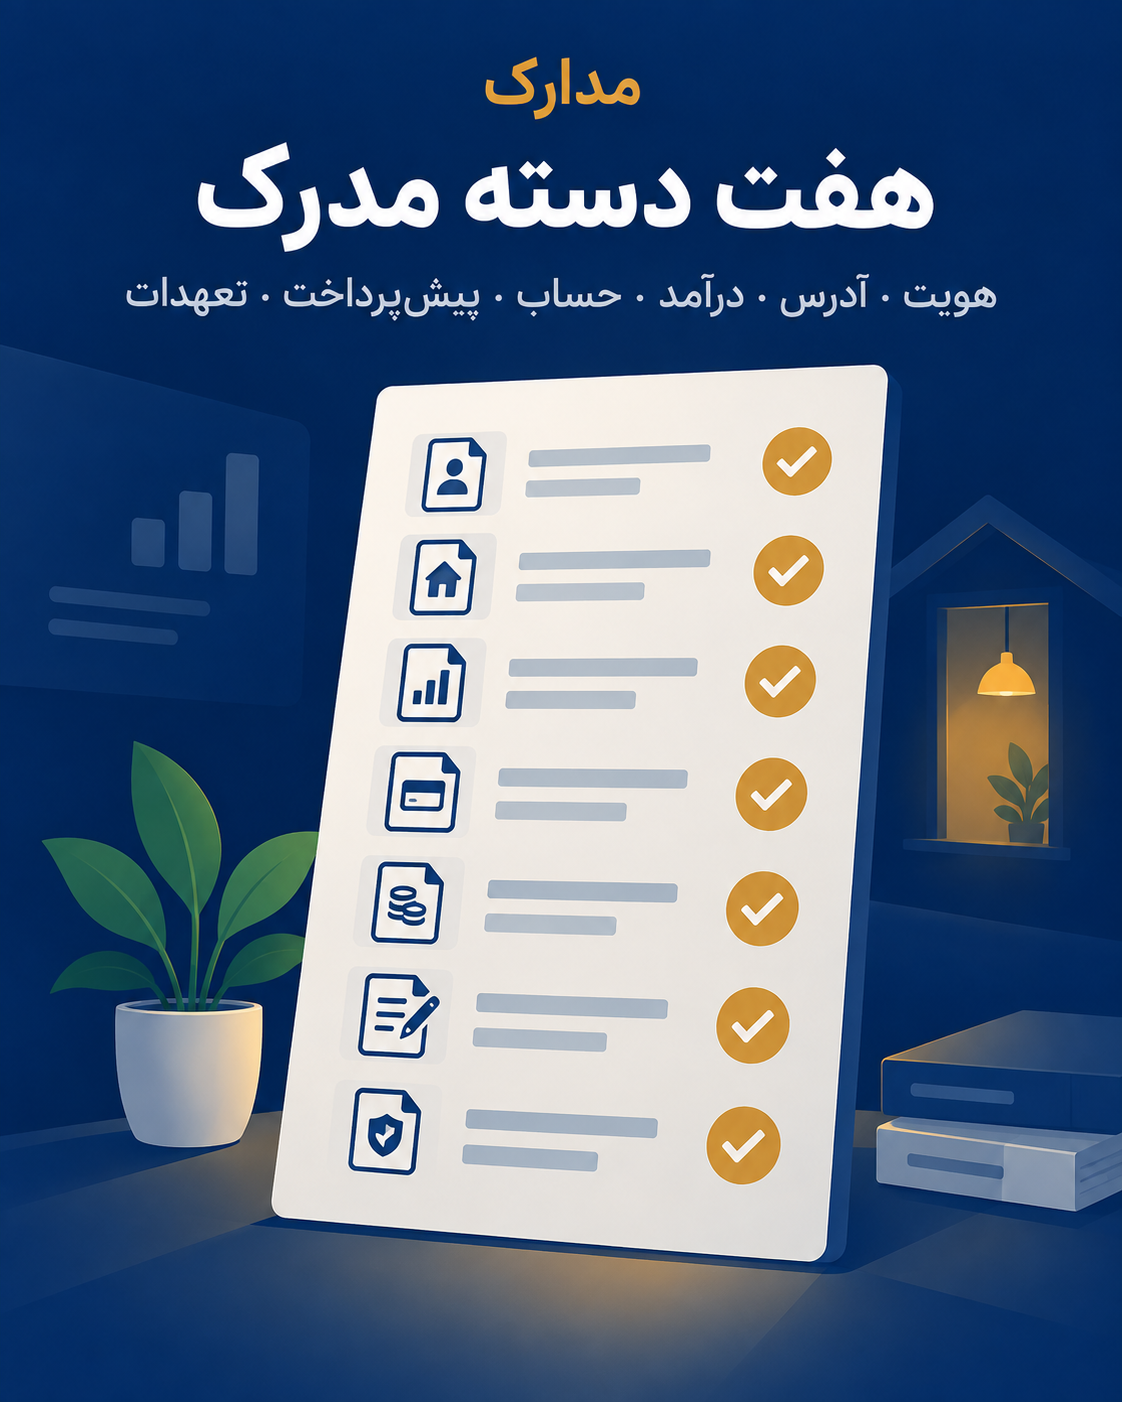
مدارک لازم برای درخواست وام مسکن
فهرست نهایی را بانک یا بروکر شما تعیین میکند، اما این اقلام تقریباً همیشه خواسته میشوند. جمعآوری زودهنگام آنها هفتهها در زمان صرفهجویی میکند.
دسته | مدارک معمول |
|---|---|
هویت | پاسپورت و مدرک وضعیت اقامتی یا کد اشتراک وضعیت مهاجرتی |
آدرس | قبض خدمات، صورتحساب بانکی یا نامهٔ عوارض شهرداری |
درآمد حقوقبگیر | فیش حقوقی چند ماه اخیر و گواهی سالانهٔ مالیات حقوق |
درآمد خوداشتغال | اظهارنامهٔ مالیاتی و مدرک محاسبهٔ مالیات چند سال اخیر |
حساب بانکی | گردش حساب چند ماه اخیر، هم شخصی هم کاری |
پیشپرداخت | مدرک منشأ وجوه؛ اگر هدیه است، نامهٔ رسمی هدیهدهنده |
تعهدات مالی | جزئیات وامها، کارتهای اعتباری و اقساط جاری |
سطر پیشپرداخت معمولاً بیشترین تأخیر را میسازد، مخصوصاً وقتی بخشی از پول از خارج بریتانیا آمده باشد. مستندسازی منشأ وجوه ماهها زمان میبرد و باید خیلی زودتر از مرحلهٔ درخواست وام شروع شود.
تأییدیهٔ اولیهٔ وام (DIP) چیست و چرا لازم است؟
تأییدیهٔ اولیه (Decision in Principle یا Agreement in Principle) سندی است که بانک بر پایهٔ اطلاعات مقدماتی صادر میکند و نشان میدهد احتمالاً چه مبلغی به شما وام خواهد داد.
چرا مهم است؟ چون بدون آن، مشاور املاک شما را خریدار جدی بهحساب نمیآورد. در بازار رقابتی، فروشندهای که دو پیشنهاد مشابه دارد، آن را میپذیرد که تأییدیهٔ اولیه دارد. عملاً بدون این سند، بازدید جدی معنا ندارد.
نکته | توضیح |
|---|---|
تأیید قطعی نیست | پس از بررسی کامل مدارک ممکن است مبلغ تغییر کند یا رد شود |
مدت اعتبار محدود | معمولاً چند ماه؛ پس زودتر از موعد نگیرید |
ممکن است روی سابقهٔ اعتباری ثبت شود | پیش از درخواست بپرسید بررسی نرم است یا سخت |
مبلغ نهایی به ارزیابی ملک هم بستگی دارد | اگر ارزیابی بانک کمتر از قیمت توافقی باشد، وام کمتر میشود |
سطر سوم را جدی بگیرید. برخی بانکها برای صدور تأییدیهٔ اولیه بررسی نرم انجام میدهند که اثری بر امتیاز ندارد، و برخی بررسی سخت که ثبت میشود. اگر پشتسرهم از چند بانک تأییدیه بگیرید، ممکن است ناخواسته به پروندهٔ خود آسیب بزنید.
بروکر یا بانک؛ کدام را انتخاب کنیم؟
اگر مستقیم سراغ بانک خودتان بروید، فقط محصولات همان بانک را میبینید. اگر آن بانک با ویزای موقت کار نکند، جواب «نه» میگیرید و ممکن است نتیجه بگیرید که اصلاً امکانش نیست — در حالی که بانک دیگری با کمال میل وام میداد.
وجه مقایسه | بانک مستقیم | بروکر مستقل |
|---|---|---|
دامنهٔ محصولات | فقط همان بانک | بازار گستردهتر |
شناخت سیاست ویزا | محدود به خودش | میداند کدام بانک با چه شرایطی کار میکند |
هزینه | معمولاً بدون کارمزد مستقیم | گاهی کارمزد از شما، گاهی از بانک |
مناسب برای | پروندهٔ ساده و اقامت دائم | پروندهٔ پیچیده، ویزای موقت، خوداشتغالی |
شش سؤالی که باید از بروکر بپرسید
- آیا مجوز رسمی دارید و شمارهٔ ثبت شما چیست؟
- به کل بازار دسترسی دارید یا فقط به فهرست محدودی از بانکها؟
- با پروندههای دارای ویزای موقت تجربهٔ کار دارید؟
- کارمزد شما چقدر است و از من گرفته میشود یا از بانک؟
- با وضعیت من تقریباً چه مبلغی و با چه پیشپرداختی ممکن است؟
- اگر درخواست رد شد، مرحلهٔ بعد چیست؟
وضعیت مجوز هر مشاور مالی و بروکر را میتوانید رایگان در دفتر ثبت سازمان رفتار مالی جستوجو کنید. راهنمای بیطرف انتخاب مشاور هم در MoneyHelper منتشر شده است.
ترتیب درست اقدام
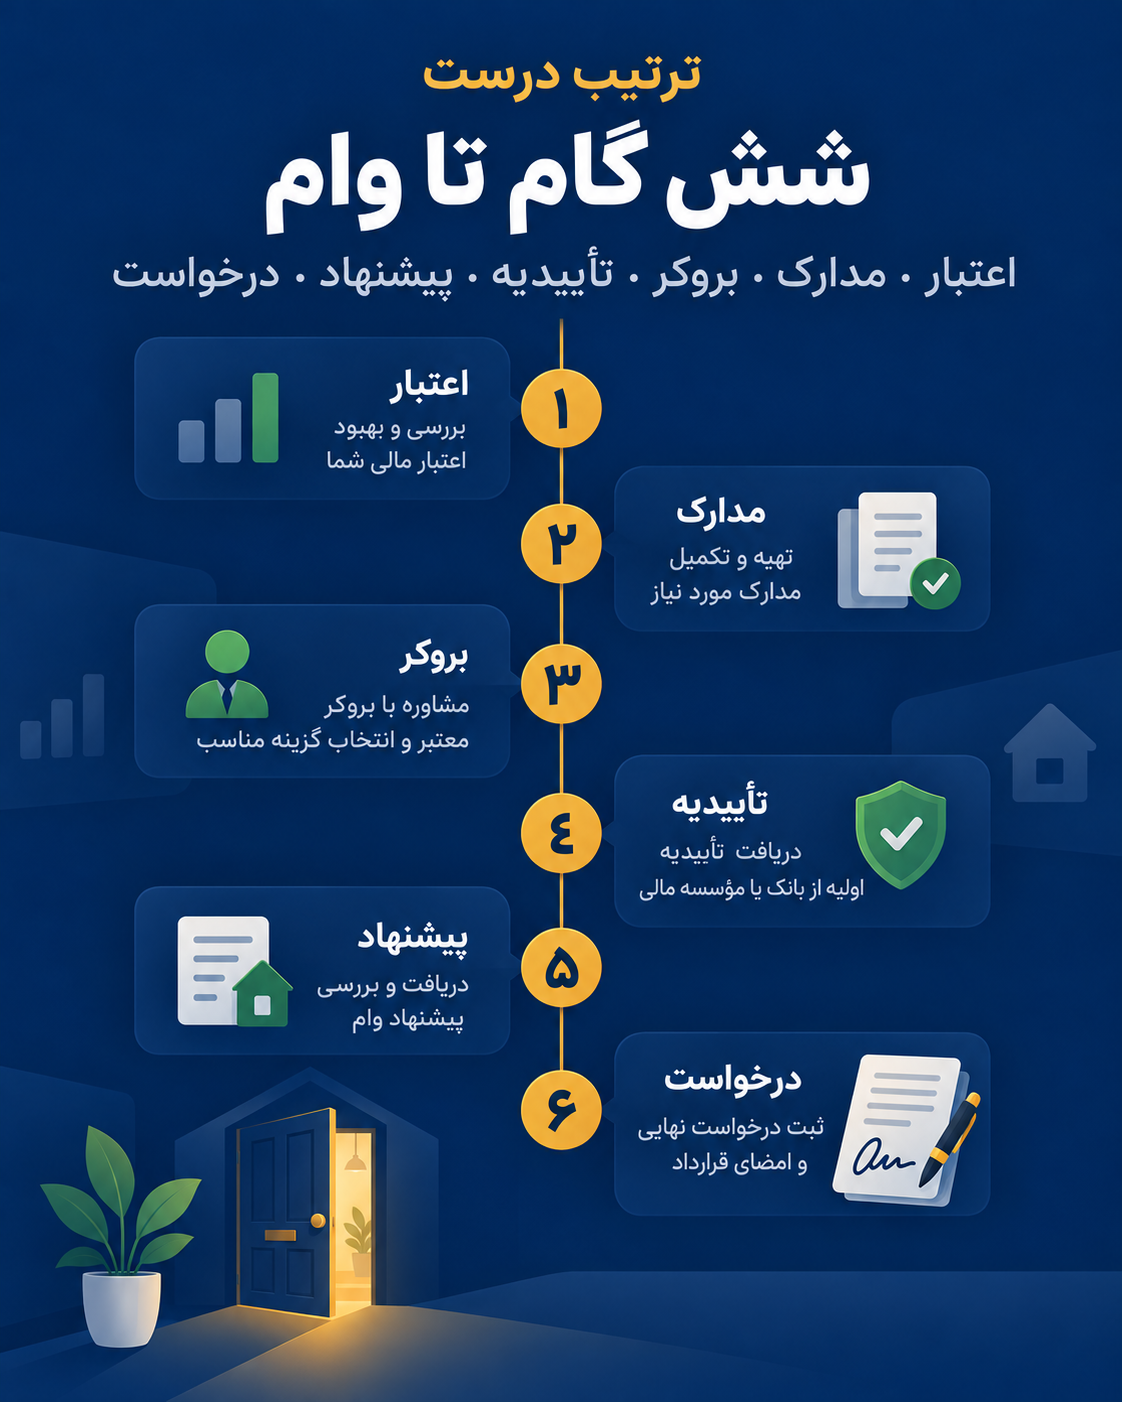
بیشتر پروندههایی که رد میشوند، مشکل مالی ندارند؛ مشکل ترتیب دارند. این توالی را رعایت کنید:
گام | اقدام | چرا این ترتیب |
|---|---|---|
۱ | گزارش اعتباری خود را بگیرید و خطاها را اصلاح کنید | اصلاح خطا هفتهها طول میکشد |
۲ | مدارک منشأ پیشپرداخت را جمع و مستند کنید | طولانیترین بخش، مخصوصاً برای انتقال از خارج |
۳ | با یک بروکر مشورت کنید | پیش از هر درخواستی بدانید کدام بانکها مناسباند |
۴ | تأییدیهٔ اولیه بگیرید | بدون آن بازدید جدی معنا ندارد |
۵ | بازدید و ارائهٔ پیشنهاد | حالا خریدار جدی محسوب میشوید |
۶ | درخواست کامل وام پس از پذیرش پیشنهاد | بانک به آدرس مشخص ملک نیاز دارد |
خطای رایج این است که مردم از گام پنجم شروع میکنند: خانه را میبینند، عاشقش میشوند، و بعد تازه سراغ وام میروند. آنوقت است که مشکلات پرونده در بدترین زمان ممکن ظاهر میشوند.
شش اشتباه رایج در درخواست وام
- درخواست پشتسرهم از چند بانک. هر بررسی سخت روی سابقهٔ اعتباری ثبت میشود.
- پنهانکردن بدهی یا تعهد مالی. بانک آن را در گزارش اعتباری میبیند و پرونده را رد میکند.
- باز کردن اعتبار جدید در میانهٔ فرایند. حتی خرید قسطی لوازم خانه میتواند نتیجه را عوض کند.
- ثبتنکردن در فهرست رأیدهندگان. سادهترین و رایگانترین راه تقویت پرونده است.
- واریز غیرمنتظره به حساب. هر مبلغ بزرگ توضیحدادهنشده یک دور بررسی جدید ایجاد میکند.
- گرفتن تأییدیهٔ اولیه خیلی زود. اعتبارش محدود است و ممکن است پیش از یافتن خانه منقضی شود.
سؤالات متداول دربارهٔ وام مسکن با ویزا
با ویزای کاری میتوانم وام مسکن بگیرم؟
بله، ممنوع نیست. تصمیم به سیاست هر بانک بستگی دارد و بانکها با هم تفاوت زیادی دارند. عوامل تعیینکننده مدت باقیماندهٔ ویزا، مدت اقامت گذشته، سابقهٔ اعتباری، نوع درآمد و میزان پیشپرداخت هستند.
با ویزای دانشجویی چطور؟
دشوارتر است چون معمولاً درآمد ثابت و کافی وجود ندارد، اما غیرممکن نیست. در این حالت پیشپرداخت بیشتر و گاهی ضامن نقش تعیینکننده پیدا میکند. حتماً با یک بروکر مشورت کنید.
تفاوت DIP با تأیید نهایی وام چیست؟
تأییدیهٔ اولیه بر پایهٔ اطلاعات مقدماتی صادر میشود و تعهدآور نیست. تأیید نهایی پس از بررسی کامل مدارک و ارزیابی خودِ ملک صادر میشود و ممکن است با مبلغ تأییدیهٔ اولیه تفاوت داشته باشد.
آیا خرید خانه به گرفتن اقامت کمک میکند؟
خیر. خرید ملک در بریتانیا هیچ حق اقامت یا ویزایی ایجاد نمیکند. مالکیت ملک و وضعیت مهاجرتی دو پروندهٔ کاملاً جدا هستند.
اگر یک بانک درخواستم را رد کند یعنی همه رد میکنند؟
خیر. سیاست بانکها متفاوت است و رد شدن در یک بانک به معنای رد شدن در بقیه نیست. اما بهجای درخواست پشتسرهم، ابتدا با بروکر مشورت کنید تا بدانید کدام بانک با پروندهٔ شما کار میکند.
چطور مطمئن شوم بروکر معتبر است؟
وضعیت مجوز او را در دفتر ثبت سازمان رفتار مالی جستوجو کنید. این جستوجو رایگان است. همچنین بپرسید به کل بازار دسترسی دارد یا فقط به فهرست محدودی از بانکها.
آیا گرفتن DIP به امتیاز اعتباری من آسیب میزند؟
بستگی دارد. برخی بانکها بررسی نرم انجام میدهند که اثری ندارد و برخی بررسی سخت که روی گزارش ثبت میشود. پیش از درخواست حتماً بپرسید کدام نوع است.
با یک متخصص فارسیزبان مشورت کنید
سیاست بانکها تغییر میکند و وضعیت هر پرونده متفاوت است. در دایرکتوری بریتیشی، کسبوکارها و مشاوران فعال ایرانی در بریتانیا را با معرفی و راه تماس مستقیم میبینید.
کسبوکارهای دایرکتوری بریتیشی مستقل هستند و بریتیشی مسئولیتی در قبال خدمات آنها ندارد.
سلب مسئولیت: این مطلب جنبهٔ اطلاعرسانی عمومی دارد و مشاورهٔ مالی، حقوقی یا مهاجرتی محسوب نمیشود. سیاست وامدهی بانکها متفاوت است و بدون اطلاع قبلی تغییر میکند؛ هیچ بخشی از این مطلب تضمین دریافت وام نیست. شرایط هر متقاضی به پروندهٔ شخصی او بستگی دارد. پیش از هر اقدام با یک بروکر یا مشاور مالی دارای مجوز مشورت کنید و وضعیت مجوز او را در دفتر ثبت سازمان رفتار مالی بررسی کنید. قلمرو این مطلب England و Wales است. اطلاعات این صفحه در ۳۱ اوت ۲۰۲۶ بازبینی شدهاند.