
هزینه خرید خانه در انگلستان؛ دیپازیت و تمام هزینههای پنهان
 britishi.org
- هزینه خرید خانه در انگلستان در یک نگاه
- دیپازیت خرید خانه در انگلستان چقدر باید باشد؟
- مالیات SDLT؛ بزرگترین هزینهٔ پنهان خرید خانه
- هزینههای پنهان خرید خانه؛ فهرست کامل
- سه سناریو: در عمل چقدر پول نقد لازم دارید؟
- چطور دیپازیت جمع کنیم؟ طرحهای کمکی
- پنج اشتباه رایج در بودجهبندی خرید خانه
- سؤالات متداول دربارهٔ هزینه خرید خانه در انگلستان
وقتی صحبت از هزینه خرید خانه در انگلستان میشود، تقریباً همه یک عدد را در ذهن دارند: دیپازیت. پنج درصد، ده درصد، پانزده درصد. اما کسانی که این مسیر را رفتهاند معمولاً یک جملهٔ مشترک میگویند: پولی که واقعاً لازم داشتیم، خیلی بیشتر از دیپازیت بود.
مشکل این است که هزینههای جانبی خرید خانه در سه زمان متفاوت سر میرسند و هیچکدام هم کوچک نیستند. اگر همه را در یک لیست ببینید، تصویر کاملاً عوض میشود.
در این مقاله دقیقاً حساب میکنیم که برای خرید خانه در انگلستان چقدر پول نقد لازم دارید: دیپازیت و رابطهاش با نرخ وام، مالیات SDLT با نرخهای رسمی امروز، تمام هزینههای جانبی با بازهٔ واقعی، و سه سناریوی کامل. اگر هنوز کل مسیر را ندیدهاید، راهنمای کامل خرید خانه در انگلستان نقشهٔ هفت مرحله را نشان میدهد؛ این مقاله عمیقتر وارد مرحلهٔ آمادهسازی مالی میشود.
هزینه خرید خانه در انگلستان در یک نگاه
پیش از ورود به جزئیات، کل تصویر را ببینید. هزینهها در سه زمان متفاوت پرداخت میشوند و همین باعث میشود بودجهبندی سخت شود:
زمان پرداخت |
چه چیزی |
نکته |
|---|---|---|
پیش از پیشنهاد |
هزینهٔ بروکر (در صورت وجود) |
بسیاری از بروکرها کارمزد را از بانک میگیرند |
بین پذیرش پیشنهاد و exchange |
سروی، کارمزدهای وام، بخشی از هزینهٔ وکیل و searches |
اینها را حتی اگر معامله بههم بخورد پرداخت کردهاید |
هنگام exchange |
دیپازیت |
بزرگترین قلم، و از این لحظه معامله الزامآور است |
هنگام یا پس از completion |
مالیات SDLT، مانده هزینهٔ وکیل، بیمه، اسبابکشی |
SDLT ظرف ۱۴ روز پس از completion باید پرداخت شود |
این مقاله فرض میگیرد که تصمیم خرید را گرفتهاید و میخواهید بدانید دقیقاً چقدر پول نقد لازم دارید. اگر هنوز مردد هستید، ابتدا مدت ماندگاری خود در آن شهر را روشن کنید؛ این عدد بیش از هر چیز دیگری تصمیم را میسازد.
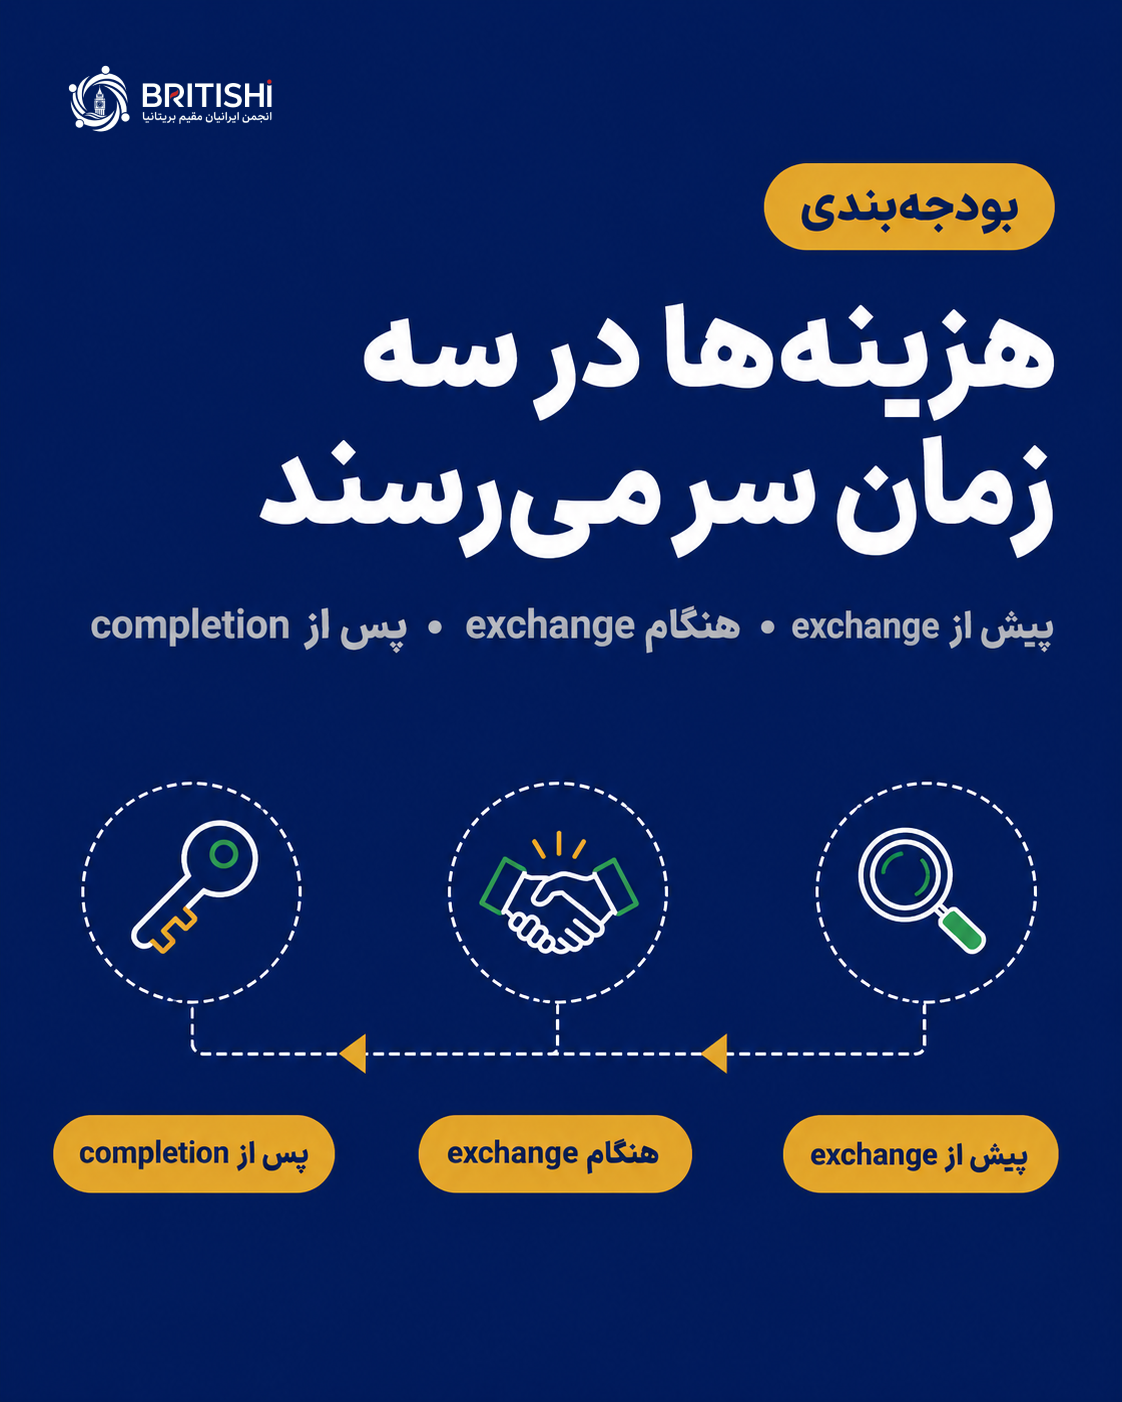
سطر دوم این جدول همان چیزی است که کمتر گفته میشود. اگر معامله در مرحلهٔ حقوقی بههم بخورد — که در England و Wales تا لحظهٔ exchange کاملاً ممکن است — پول سروی و بخشی از هزینهٔ وکیل برنمیگردد. بنابراین باید ظرفیت مالی این ریسک را هم داشته باشید.
دیپازیت خرید خانه در انگلستان چقدر باید باشد؟
حداقل دیپازیت معمولاً پنج درصد قیمت ملک است. اما عدد واقعی که باید هدف بگیرید، به رابطهٔ دیپازیت با نرخ بهره بستگی دارد.
LTV چیست و چرا مهمترین عدد پروندهٔ شماست؟
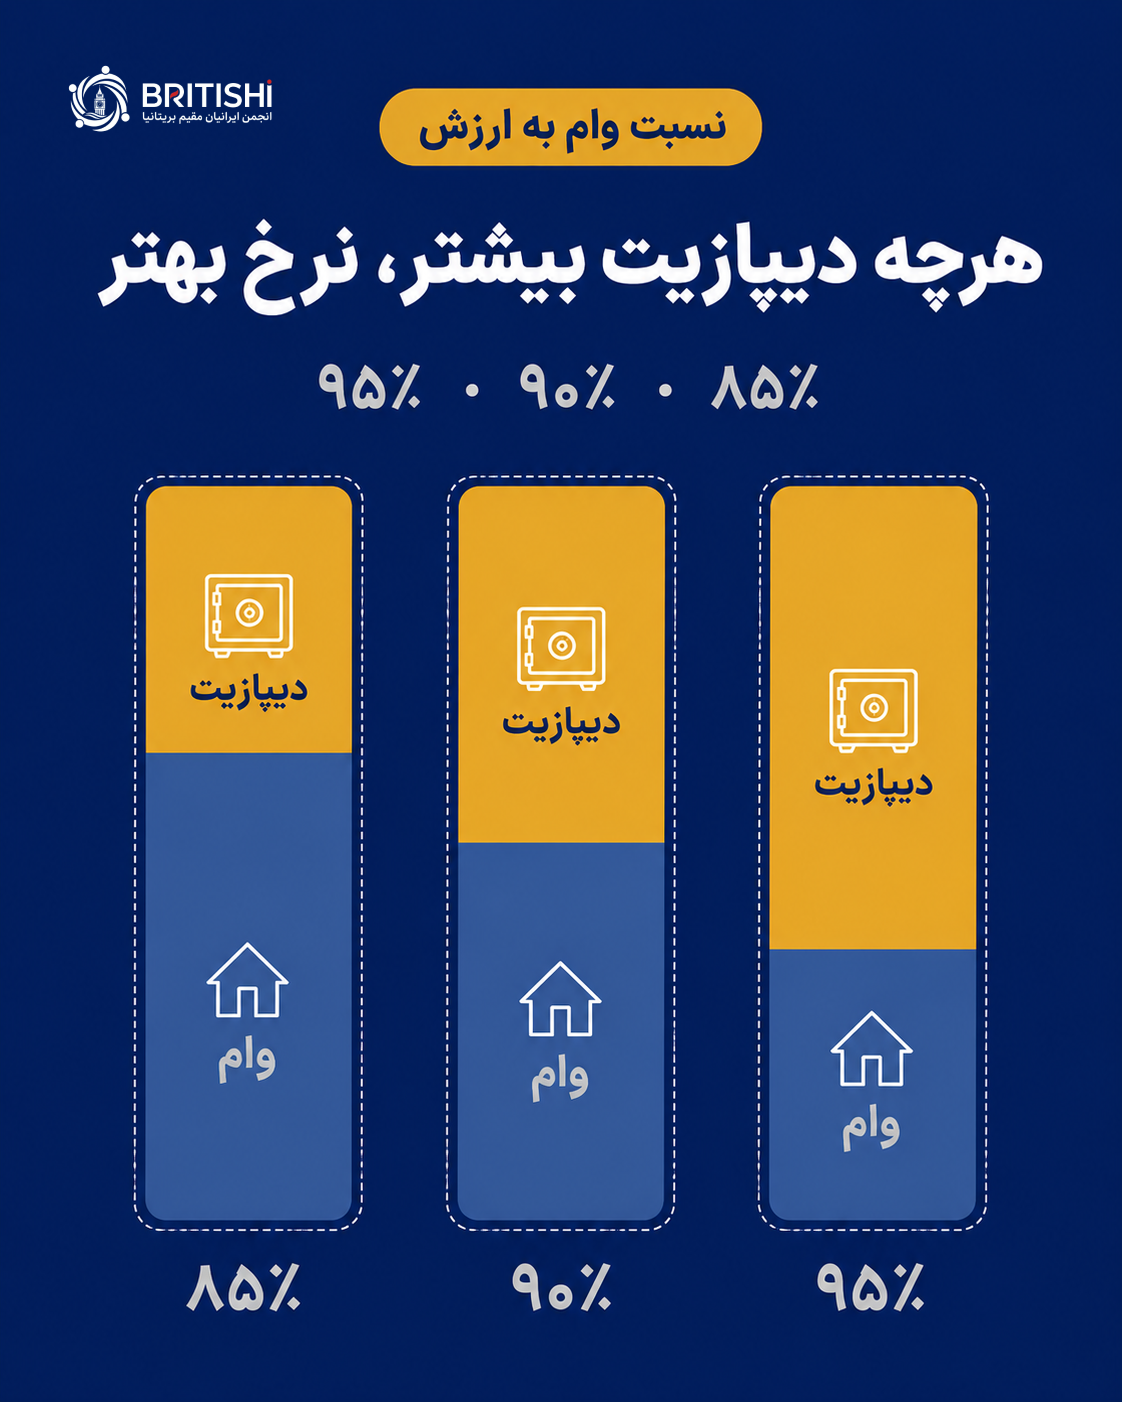
LTV یا Loan to Value یعنی نسبت مبلغ وام به ارزش ملک. اگر خانهای ۲۷۱ هزار پوندی بخرید و ۲۷ هزار پوند دیپازیت بگذارید، وام شما ۲۴۴ هزار پوند و LTV شما ۹۰ درصد است.
بانکها محصولات وام را در پلههای مشخصی از LTV دستهبندی میکنند — معمولاً ۹۵، ۹۰، ۸۵، ۷۵ و ۶۰ درصد. هرچه پایینتر بروید، ریسک بانک کمتر و نرخ پیشنهادی بهتر میشود.
دیپازیت |
مبلغ برای خانهٔ ۲۷۱ هزار پوندی |
مبلغ وام |
LTV |
|---|---|---|---|
۵ درصد |
۱۳٬۵۵۰ پوند |
۲۵۷٬۴۵۰ پوند |
۹۵٪ |
۱۰ درصد |
۲۷٬۱۰۰ پوند |
۲۴۳٬۹۰۰ پوند |
۹۰٪ |
۱۵ درصد |
۴۰٬۶۵۰ پوند |
۲۳۰٬۳۵۰ پوند |
۸۵٪ |
نکتهٔ کلیدی این است که رفتن از ۹۵ به ۹۰ درصد معمولاً بیشترین اثر را روی نرخ دارد. اگر تا پلهٔ بعدی فاصلهٔ کمی دارید، چند ماه صبر کردن برای رسیدن به آن پله میتواند در کل دورهٔ وام هزاران پوند صرفهجویی کند.
آیا با دیپازیت پنج درصد میشود خانه خرید؟
بله، ممکن است. طرح Mortgage Guarantee دولت برای همین طراحی شده تا وام تا ۹۵ درصد ارزش ملک در دسترس باشد. اما سه نکته را در نظر بگیرید: نرخ بهرهٔ محصولات ۹۵ درصدی معمولاً بالاتر است، تعداد محصولات در دسترس کمتر است، و اگر قیمت ملک کمی افت کند، سرمایهٔ شما در خانه سریعتر از بین میرود.
همچنین توجه کنید که دیپازیت بیشتر همیشه تصمیم بهتری نیست. اگر برای رسیدن به پانزده درصد، کل ذخیرهٔ اضطراریتان را خرج کنید، ریسک بزرگتری برداشتهاید تا اینکه با ده درصد بخرید و چند هزار پوند نقد نگه دارید.
مالیات SDLT؛ بزرگترین هزینهٔ پنهان خرید خانه
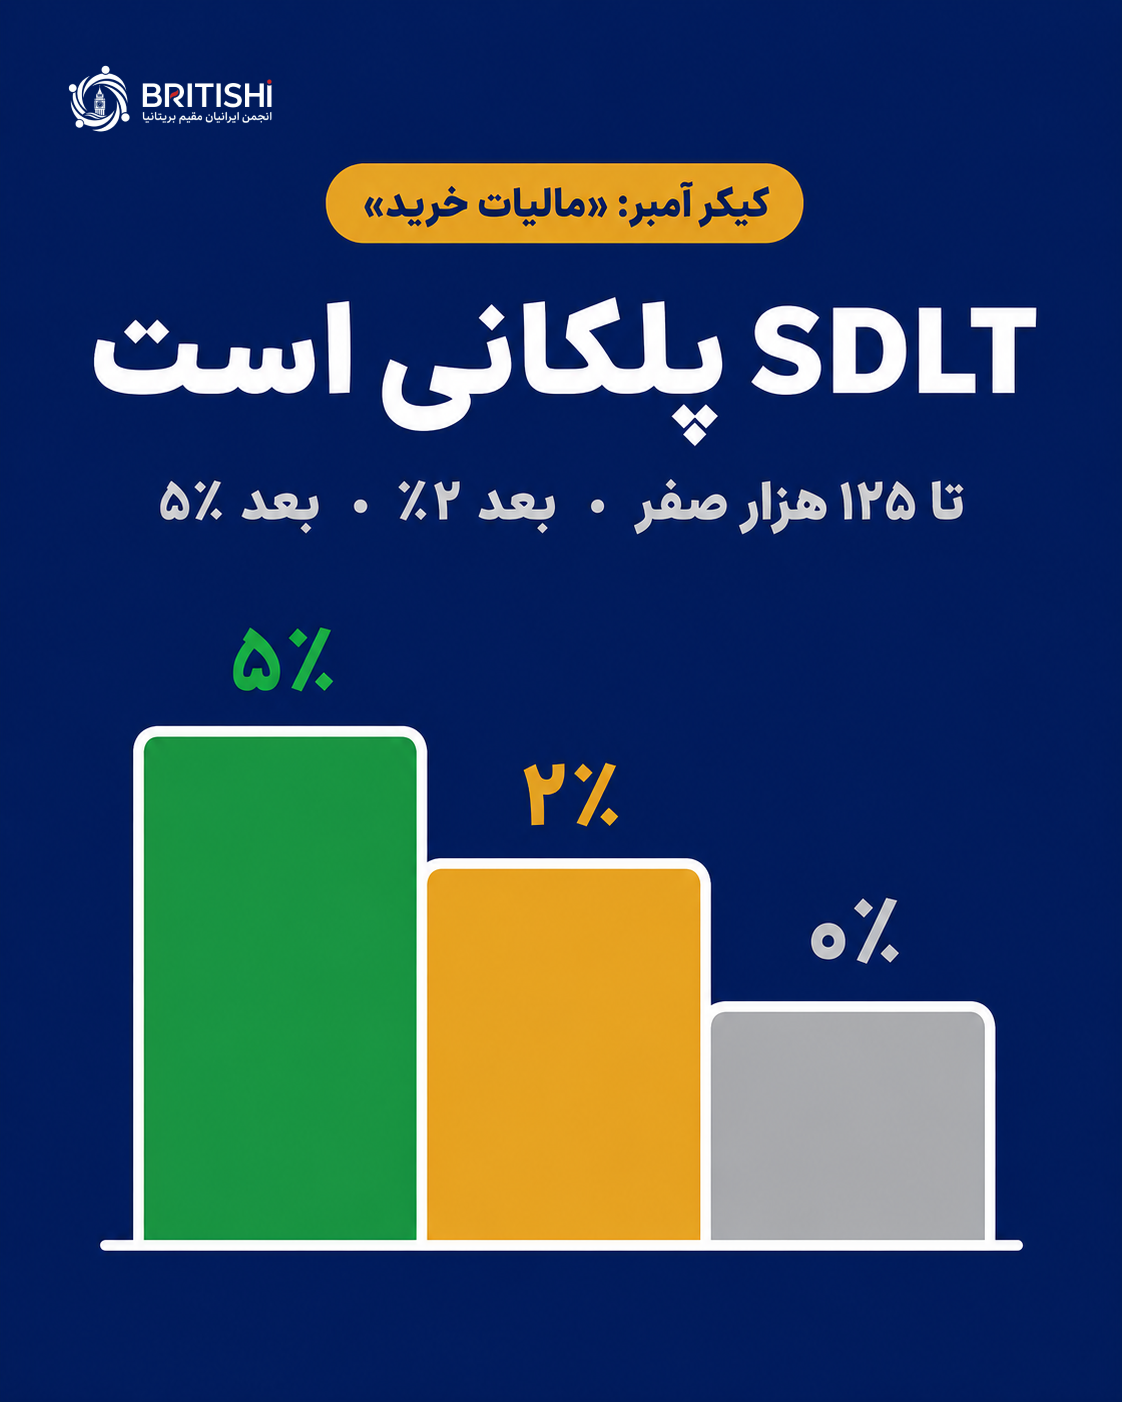
Stamp Duty Land Tax یا SDLT مالیاتی است که هنگام خرید ملک در England و Northern Ireland پرداخت میشود. این مالیات پلکانی است، یعنی روی هر بخش از قیمت، نرخ همان پله اعمال میشود.
نرخهای رسمی SDLT برای خرید تنها ملک
بخشی از قیمت ملک |
نرخ |
|---|---|
تا ۱۲۵٬۰۰۰ پوند |
صفر |
۱۲۵٬۰۰۱ تا ۲۵۰٬۰۰۰ پوند |
۲٪ |
۲۵۰٬۰۰۱ تا ۹۲۵٬۰۰۰ پوند |
۵٪ |
۹۲۵٬۰۰۱ تا ۱.۵ میلیون پوند |
۱۰٪ |
بیش از ۱.۵ میلیون پوند |
۱۲٪ |
تخفیف خریدار بار اول
اگر شما و تمام کسانی که با هم میخرید خریدار بار اول باشید، تا ۳۰۰ هزار پوند هیچ SDLT نمیپردازید و روی بخش ۳۰۰٬۰۰۱ تا ۵۰۰ هزار پوند پنج درصد میدهید. اگر قیمت ملک از ۵۰۰ هزار پوند بگذرد، این تخفیف اصلاً شامل شما نمیشود و باید نرخهای عادی را بپردازید.
تعریف خریدار بار اول سختگیرانه است: شما نباید هرگز و در هیچ کجای دنیا مالک ملک مسکونی بوده باشید. اگر در ایران خانهای به نامتان بوده یا ارث بردهاید، معمولاً واجد شرایط این تخفیف نیستید. این یکی از پرتکرارترین نقاط سوءتفاهم برای خریداران ایرانی است.
دو سرشاری که ممکن است شامل شما شود
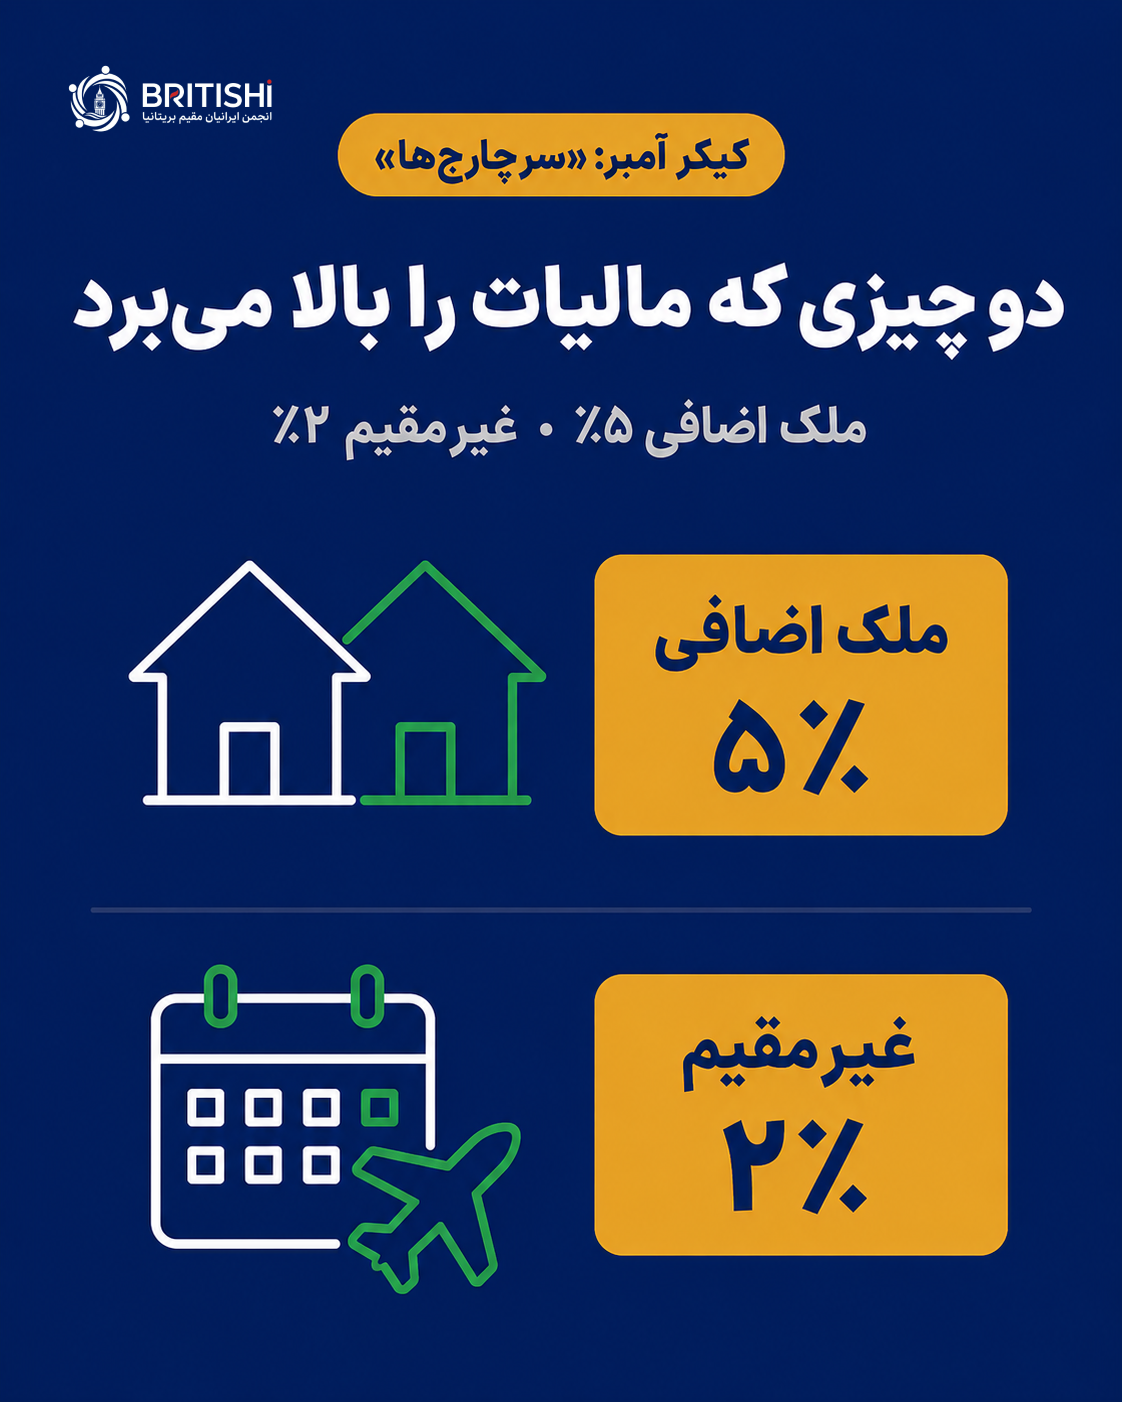
سرشاری ملک اضافی (پنج درصد): اگر پس از این خرید بیش از یک ملک مسکونی داشته باشید، پنج درصد روی تمام پلهها اضافه میشود. توجه کنید که ملکی که در ایران دارید هم میتواند در این محاسبه بهحساب بیاید.
سرشاری غیرمقیم (دو درصد): اگر در دوازده ماه پیش از خرید، حداقل ۱۸۳ روز در بریتانیا حضور نداشته باشید، از نظر SDLT غیرمقیم محسوب میشوید و دو درصد اضافه میپردازید. این تست بر پایهٔ روزهای حضور است، نه نوع ویزا. یعنی ممکن است ویزای معتبر داشته باشید و همچنان غیرمقیم شمرده شوید، یا برعکس.
این دو سرشاری روی هم جمع میشوند و با تخفیف خریدار بار اول هم قابل ترکیباند. برای محاسبهٔ دقیق پروندهٔ خودتان از ماشینحساب رسمی HMRC استفاده کنید.
SDLT در عمل چقدر میشود؟
قیمت ملک |
خریدار عادی |
خریدار بار اول |
خریدار بار اول غیرمقیم |
|---|---|---|---|
۲۰۰٬۰۰۰ پوند |
۱٬۵۰۰ پوند |
۰ پوند |
۴٬۰۰۰ پوند |
۲۷۱٬۰۰۰ پوند |
۳٬۵۵۰ پوند |
۰ پوند |
۵٬۴۲۰ پوند |
۳۵۰٬۰۰۰ پوند |
۷٬۵۰۰ پوند |
۲٬۵۰۰ پوند |
۹٬۵۰۰ پوند |
۴۵۰٬۰۰۰ پوند |
۱۲٬۵۰۰ پوند |
۷٬۵۰۰ پوند |
۱۶٬۵۰۰ پوند |
تفاوت ستون دوم و سوم را ببینید. برای خانهای ۲۷۱ هزار پوندی، تخفیف خریدار بار اول ۳٬۵۵۰ پوند صرفهجویی میکند. و ستون آخر نشان میدهد که وضعیت اقامتی چطور میتواند کل معادله را عوض کند.
هزینههای پنهان خرید خانه؛ فهرست کامل
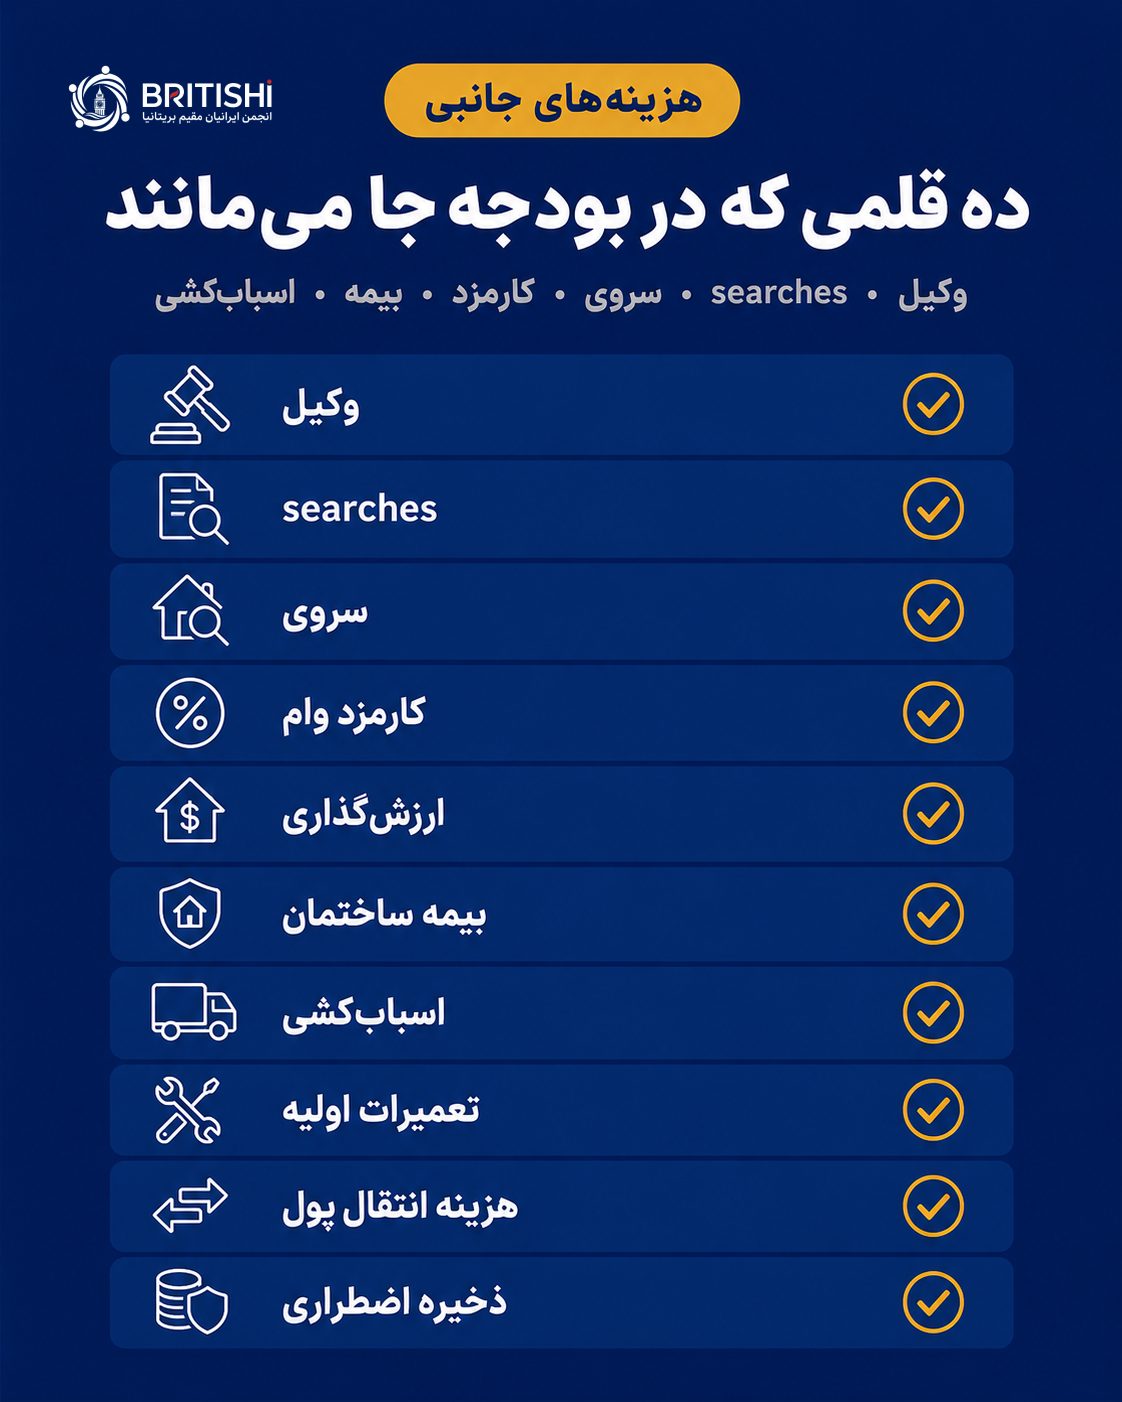
این اقلام معمولاً در محاسبات سرانگشتی جا میمانند. بازههای زیر تخمینی و بر پایهٔ تجربهٔ رایج بازارند؛ رقم دقیق به منطقه، نوع ملک و ارائهدهندهٔ خدمات بستگی دارد و باید پیشفاکتور بگیرید.
قلم هزینه |
بازهٔ تقریبی |
توضیح |
|---|---|---|
وکیل یا conveyancer |
۱٬۰۰۰ تا ۲٬۵۰۰ پوند |
شامل هزینهٔ خدمات؛ برای leasehold معمولاً بیشتر |
Searches قانونی |
۲۵۰ تا ۵۰۰ پوند |
استعلام از شورای محلی، آب، زیستمحیطی |
Survey |
۴۰۰ تا ۱٬۵۰۰ پوند |
بسته به سطح؛ برای خانهٔ قدیمی سطح بالاتر لازم است |
کارمزد تنظیم وام |
۰ تا ۱٬۵۰۰ پوند |
بعضی محصولات بدون کارمزد ولی با نرخ بالاتر |
کارمزد ارزیابی بانک |
۰ تا ۴۰۰ پوند |
بعضی بانکها رایگان انجام میدهند |
بروکر وام |
۰ تا ۵۰۰ پوند |
بسیاری کارمزد را از بانک میگیرند نه از شما |
ثبت سند در Land Registry |
بسته به ارزش ملک |
معمولاً وکیل آن را در صورتحساب میآورد |
بیمهٔ ساختمان |
سالانه |
از لحظهٔ exchange الزامی میشود |
اسبابکشی |
۳۰۰ تا ۱٬۵۰۰ پوند |
بسته به حجم و فاصله |
تعمیرات و تجهیز اولیه |
متغیر |
معمولاً از پیشبینی بیشتر میشود |
یک قاعدهٔ محتاطانه این است که برای مجموع این اقلام حدود سه تا چهار درصد قیمت ملک کنار بگذارید، جدا از SDLT. برای خانهای ۲۷۱ هزار پوندی یعنی حدود هشت تا یازده هزار پوند.
سه سناریو: در عمل چقدر پول نقد لازم دارید؟
حالا همه را کنار هم میگذاریم. فرضها: دیپازیت ده درصد، هزینههای جانبی حدود سه و نیم درصد قیمت ملک، و خریدار مقیم بریتانیا.
سناریوی اول: خانهٔ ۲۰۰ هزار پوندی، خریدار بار اول
دیپازیت ۱۰٪ |
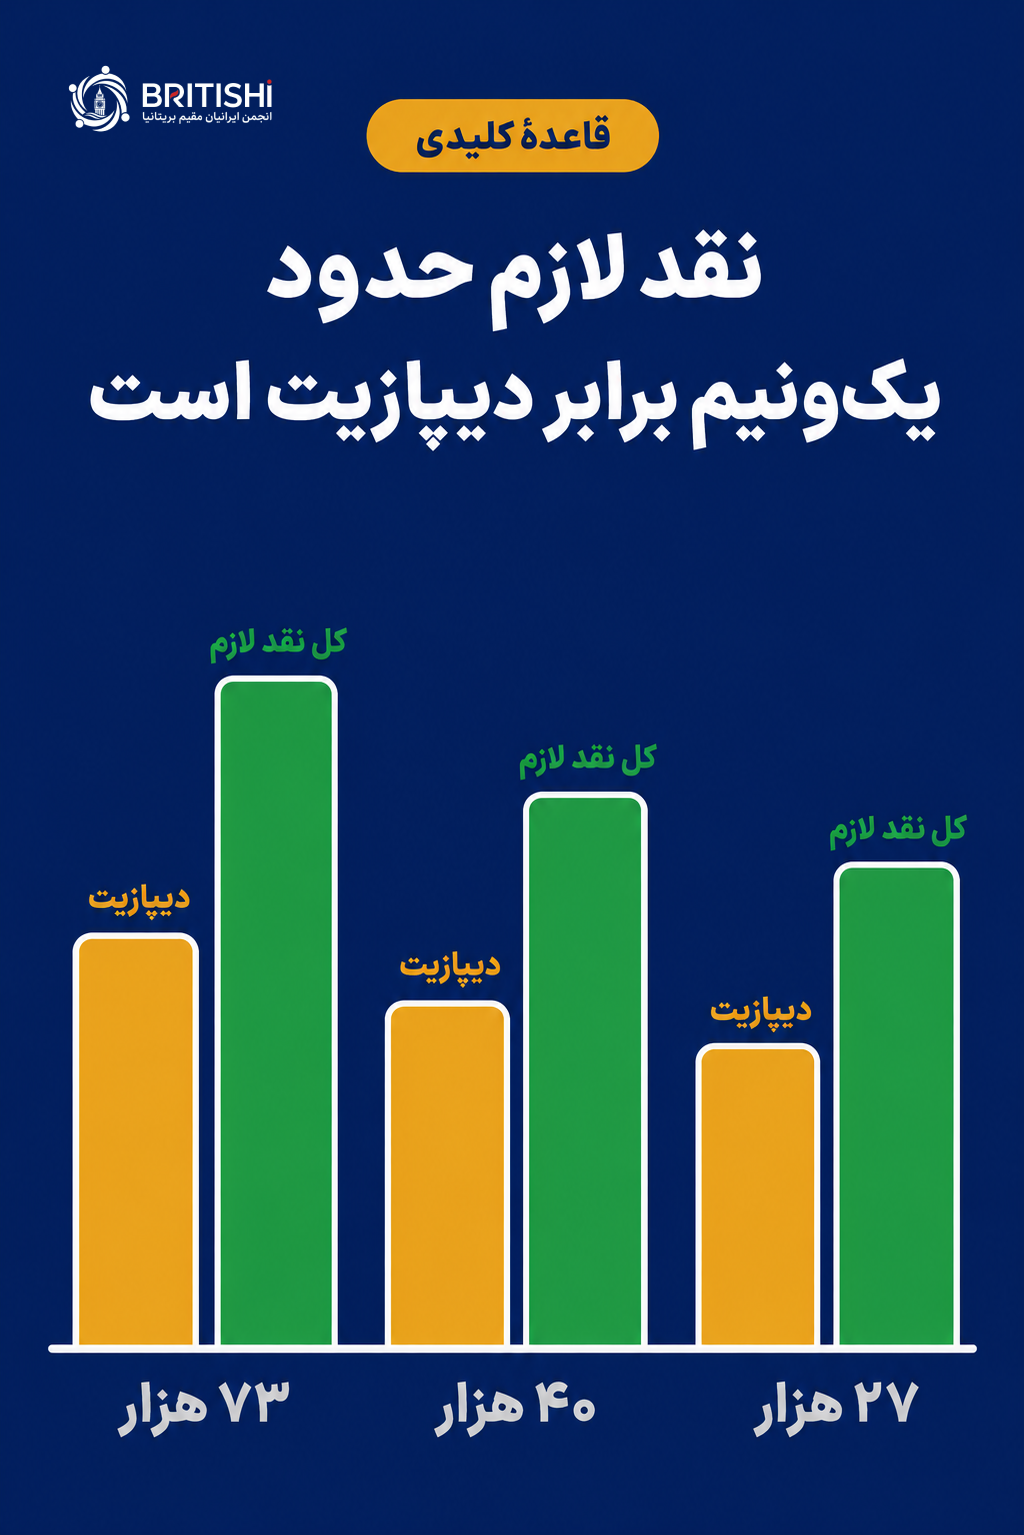
۲۰٬۰۰۰ پوند |
SDLT (خریدار بار اول) |
۰ پوند |
هزینههای جانبی |
حدود ۷٬۰۰۰ پوند |
کل نقد لازم |
حدود ۲۷٬۰۰۰ پوند |
سناریوی دوم: خانهٔ ۲۷۱ هزار پوندی، خریدار عادی
دیپازیت ۱۰٪ |
۲۷٬۱۰۰ پوند |
SDLT |
۳٬۵۵۰ پوند |
هزینههای جانبی |
حدود ۹٬۵۰۰ پوند |
کل نقد لازم |
حدود ۴۰٬۲۰۰ پوند |
سناریوی سوم: خانهٔ ۴۵۰ هزار پوندی، خریدار عادی
دیپازیت ۱۰٪ |
۴۵٬۰۰۰ پوند |
SDLT |
۱۲٬۵۰۰ پوند |
هزینههای جانبی |
حدود ۱۵٬۸۰۰ پوند |
کل نقد لازم |
حدود ۷۳٬۳۰۰ پوند |
این سه سناریو چه چیزی را نشان میدهند؟
در هر سه حالت، پول نقدی که واقعاً لازم است حدود یک و نیم برابر دیپازیت میشود. و هرچه قیمت ملک بالاتر میرود، این نسبت بدتر میشود — چون SDLT پلکانی است و با شیب تندتری رشد میکند.
در سناریوی سوم، تفاوت بین «دیپازیت جمع کردم» و «آمادهٔ خرید هستم» بیش از ۲۸ هزار پوند است. همین شکاف باعث میشود بسیاری از خریداران در آخرین هفتهها غافلگیر شوند.
چطور دیپازیت جمع کنیم؟ طرحهای کمکی
دو ابزار رسمی میتوانند مسیر جمعکردن دیپازیت را کوتاهتر کنند.
Lifetime ISA: اگر بین ۱۸ تا ۳۹ سال دارید و خریدار بار اول هستید، میتوانید سالانه تا ۴٬۰۰۰ پوند واریز کنید و دولت ۲۵ درصد بونوس اضافه میکند، یعنی تا ۱٬۰۰۰ پوند در سال. دو محدودیت مهم دارد: ملک باید حداکثر ۴۵۰ هزار پوند باشد، و برداشت خارج از این مسیر جریمهٔ ۲۵ درصدی دارد که میتواند از خودِ بونوس بیشتر شود.
Shared Ownership: سهمی از ملک را میخرید (معمولاً ۱۰ تا ۷۵ درصد) و بابت بقیه اجاره میدهید. چون دیپازیت روی سهم شماست نه کل ملک، مبلغ لازم کمتر میشود. در مقابل، service charge و اجارهٔ سهم باقیمانده را هم میپردازید.
جزئیات و شرایط روز این طرحها در صفحهٔ طرحهای خانهدار شدن GOV.UK آمده است.
اگر پول از ایران میآید
بانک و وکیل موظفاند منشأ وجوه را بررسی کنند. اگر بخشی از دیپازیت از خارج بریتانیا منتقل میشود، مستندسازی مسیر قانونی انتقال ماهها زمان میبرد و باید خیلی زودتر از مرحلهٔ پیشنهاد شروع شود. پولی که تازه به حسابتان رسیده و سابقهٔ مستند ندارد، میتواند کل معامله را متوقف کند.
همچنین سابقهٔ اعتباری شما روی نرخ وام اثر مستقیم دارد. برای بهبود آن راهنمای کردیت اسکور در انگلیس و راهنمای کردیت کارت در انگلستان نقطهٔ شروع خوبی هستند.
پنج اشتباه رایج در بودجهبندی خرید خانه
-
- حسابکردن فقط دیپازیت. عدد واقعی حدود یک و نیم برابر آن است.
-
- فرض اینکه خریدار بار اول هستید. مالکیت قبلی در هر کجای دنیا این وضعیت را از بین میبرد.
-
- نادیدهگرفتن سرشاری غیرمقیم. این تست بر پایهٔ روزهای حضور است، نه نوع ویزا.
-
- خرجکردن کل پسانداز. بدون ذخیرهٔ اضطراری، اولین هزینهٔ غیرمنتظره به بدهی تبدیل میشود.
-
- فراموشکردن هزینههای معاملهٔ شکستخورده. سروی و بخشی از هزینهٔ وکیل حتی اگر معامله بههم بخورد پرداخت شدهاند.
سؤالات متداول دربارهٔ هزینه خرید خانه در انگلستان
برای خرید خانه در انگلستان چقدر پول نقد لازم است؟
بهعنوان قاعدهٔ سرانگشتی حدود یک و نیم برابر دیپازیت. برای خانهای ۲۷۱ هزار پوندی با دیپازیت ده درصد، کل نقد لازم حدود ۴۰ هزار پوند میشود که شامل دیپازیت، SDLT و هزینههای جانبی است.
دیپازیت خرید خانه در انگلیس حداقل چقدر باید باشد؟
معمولاً پنج درصد قیمت ملک. اما دیپازیت بیشتر LTV را پایین میآورد و به نرخهای بهتری دسترسی میدهد. رفتن از پنج به ده درصد معمولاً بیشترین اثر را روی نرخ دارد.
SDLT برای خانهٔ ۳۰۰ هزار پوندی چقدر میشود؟
برای خریدار عادی ۵٬۰۰۰ پوند و برای خریدار بار اول صفر. اگر غیرمقیم باشید، دو درصد سرشاری روی کل قیمت اضافه میشود. برای محاسبهٔ دقیق از ماشینحساب رسمی HMRC استفاده کنید.
اگر در ایران خانه داشته باشم، خریدار بار اول محسوب میشوم؟
خیر. شرط تخفیف خریدار بار اول این است که هرگز و در هیچ کجای دنیا مالک ملک مسکونی نبوده باشید. مالکیت قبلی در ایران، حتی اگر فروخته باشید، این وضعیت را از بین میبرد.
سرشاری غیرمقیم شامل چه کسانی میشود؟
اگر در دوازده ماه پیش از خرید کمتر از ۱۸۳ روز در بریتانیا حضور داشته باشید، از نظر SDLT غیرمقیم محسوب میشوید و دو درصد اضافه میپردازید. این تست بر پایهٔ روزهای حضور فیزیکی است، نه نوع ویزا.
هزینهٔ وکیل برای خرید خانه چقدر است؟
معمولاً بین ۱٬۰۰۰ تا ۲٬۵۰۰ پوند برای خدمات، بهعلاوهٔ حدود ۲۵۰ تا ۵۰۰ پوند برای searches. برای ملک leasehold معمولاً بیشتر میشود. حتماً از چند دفتر پیشفاکتور بگیرید و بپرسید آیا قیمت ثابت است.
اگر معامله بههم بخورد پولها برمیگردد؟
خیر. هزینهٔ سروی، searches و بخشی از خدمات وکیل انجام شده و برنمیگردد. در England و Wales تا لحظهٔ exchange of contracts هیچکدام از طرفین متعهد نیستند، بنابراین این ریسک واقعی است.
عدد پروندهٔ خودتان را با یک متخصص فارسیزبان چک کنید
بازههای این مقاله تخمینیاند و رقم دقیق به منطقه، نوع ملک و پروندهٔ شخصی شما بستگی دارد. در دایرکتوری بریتیشی، کسبوکارهای فعال ایرانی در بریتانیا را با معرفی و راه تماس مستقیم میبینید.
کسبوکارهای دایرکتوری بریتیشی مستقل هستند و بریتیشی مسئولیتی در قبال خدمات آنها ندارد.
سلب مسئولیت: این مطلب جنبهٔ اطلاعرسانی عمومی دارد و مشاورهٔ مالی، حقوقی یا مالیاتی محسوب نمیشود. نرخهای SDLT از منبع رسمی GOV.UK گرفته شدهاند اما محاسبهٔ نهایی به شرایط شخصی شما بستگی دارد و باید با ماشینحساب رسمی HMRC یا یک solicitor بررسی شود. بازههای هزینهٔ جانبی تخمینیاند و تضمینی نیستند. قواعد مالیاتی تغییر میکنند؛ پیش از هر تصمیم وضعیت روز را در GOV.UK بررسی کنید. قلمرو این مطلب England و Northern Ireland است؛ در Scotland مالیات LBTT و در Wales مالیات LTT اعمال میشود که نرخها و آستانههای متفاوتی دارند. اعداد این صفحه در ۱۰ اوت ۲۰۲۶ بازبینی شدهاند.
افزودن دیدگاه